

 vk
 facebook
 twitter
 ok
 mail.ru
 instagram
 youtube

 Басты бет

 Хабарландырулар

 Ауа райы
 Медиа
 Анықтамалық


Оқиғалар лентасы
Кеше
- +26 °C дейін және қатты жел: Қарағанды мен облыстағы ауа райы 18 Қыркүйек
- Неліктен қаңтар айында зейнетақы тек 8,5% - ға артады, деп жауап берді Қаржы министрлігі
- МКК мобильді аударымдар бойынша қазақстандықтардың табыстарындағы сәйкессіздіктерді анықтады
- Шетелдік кірістер туралы декларация тапсырылмағаны үшін қазақстандық студенттерге қандай айыппұл салынады
- АИ Қазақстанның 2,6 мың ауылдық мектебіне масштабтауды бастайды
- Шетелден көлікті жасырын шығындарсыз және жағымсыз тосынсыйларсыз қалай сатып алуға болады
- Қазақстанда ұлдар 2027 жылдан бастап АПВ ға қарсы егіле бастайды
- Қарағандыда кәріз иісінен құтылғысы келеді: тазарту құрылыстары үлкен қайта құруды күтуде
- Құрылтай жанындағы Қоғамдық палатаға сарапшыларды қалай іріктейді
- Қазақстандықтарға жылыту үшін 1,2 млрд теңгеге қайта есептеу жүргізілді
- Қарағандыда сумен жабдықтау жүйесі жаңартылуда
- Үйді басқарудың жаңа ережелері: осьтер енді не істеуі керек
- Қазақстанда cryptocurrency Analytics ұлттық орталығы құрылады
- Бүгін Қарағандыда dosstar опереттасы мен мюзиклінің XV фестивалі басталады
- Қазақстанда электр энергиясы күрт арзандады: делдалдарға саңылаулар жабылды
- Қазақстан денсаулық сақтау министрлігі сирек кездесетін диагнозы бар балаларды дәрі дәрмекпен қамтамасыз ету тәртібін түсіндірді
- Құрылтай жанынан 50 адамнан тұратын Қоғамдық палата құрылады
- "Алматы "Қазақстан чемпионатының матчында" Сарыарқаны " жеңді
- Қарағанды облысында 438 шақырым коммуналдық желілер жаңартылады
- Қарағандыда отбасылық-тұрмыстық зорлық-зомбылықтың алдын алудың жаңа тәсілдері талқыланды
- 55 тұрғын үй кешені, мектептер мен спорткластер: Қарағандыда жаңа аудан салынуда
- Қарағанды облысында Дүниежүзілік көшпенділер ойындарының жеңімпаздары мен жүлдегерлері марапатталды
- Қазақстан су тасқыны мен құрғақшылықты болжаудың жаңа жүйесін дайындауда
- QARAGANDA FEST, жарқын кросс және лезгинка: 19 және 20 қыркүйекте Қарағандыда қайда бару керек
- Емтиханға алты ай кезекте-Қазақстанда арнайы ХҚКО жұмысын өзгерту ұсынылды
- Қыс жақын: Қазақстан қыстың алдында отын жинайды
- Қарағанды облысының су айдындарына 76 мыңнан астам тұқы шығарылды
- Қазақстанда ағаштарды кесу үшін залалды жаңа тәсілмен есептегісі келеді
- Теміртауда қала тұрғындары мен қонақтары үшін халық билері бойынша шеберлік сабағы өткізіледі
- Қарағанды облысында полицияның үздік қоғамдық көмекшілері анықталды
- Жас дәрігерлер Қарағанды облысының ауылдарындағы жұмысты таңдайды
- Қарағанды облысы ҚАЖ мекемесінде және Ұлытау облысында ұлттық спорт түрлері бойынша жарыстар өткізілді
- Қарағанды облысында "Айбалта-2026"командалық-штабтық оқу-жаттығуы өтуде
- Дүниежүзілік пациенттер қауіпсіздігі күні және Қазақстан мен әлем тарихындағы 17 қыркүйектегі басқа да маңызды оқиғалар
16 қыркүйек
- Қарағандыда +27 °C дейін жылынады: 17 қыркүйекке арналған ауа райы болжамы
- Pinduoduo Қазақстанға азаматтарды сатып алу туралы деректерді бере бастайды
- Әлеуметтік желілердегі әдеттегі фотосуреттер немесе бейнелер бизнес үшін айыппұлға айналуы мүмкін
- Қазақстанда құны 1 АЕК-ке дейінгі дәрі-дәрмектердің бағасы реттелмейді
- "Цифрлық қадағалау" жыл басынан бері сотталғандар арасында 11 мыңға жуық бұзушылықты анықтады
- Қазақстанда тіркелген мотоциклдердің саны төрттен бір бөлікке өсті
- Қарағанды облысында биыл көкжөтелдің 20 жағдайы анықталды
- "Өлі аймақтар" жоқ: 40 мың шақырымнан астам жол ұялы байланыспен қамтамасыз етілгісі келеді
- Қарағандыда Аударыспақтан өткен чемпионатқа 16 өңірден 200-ге жуық спортшы жиналды
- Неліктен МӘМС жарналары Қазақстандықтардың шоттарында жинақталмайды
- Қазақстанда АСД бар балаларды қолдауға жаңа тәсіл енгізіледі
- Қазақстан Ұлттық Банкі цифрлық теңгені 2 трлн теңгеге дейін жеткізуді жоспарлап отыр
- Қарағанды көпқабатты үйіндегі өрт кезінде тоғыз адам құтқарылды
- Қазақстанның жергілікті жол желісі қалай өзгеруде
- "Егер жер құлап кетсе, мұнда қалай жүруге болады": Қарағанды тұрғындары траншеялардың құрсауында қалды
- Қазақстанда фитнес-жаттықтырушыларға қойылатын бірыңғай талаптар енгізіледі
- Теміртау мұражайында Металлургтер даңғылының 55 жылдығына арналған экспозиция ашылады
- Денсаулық сақтау министрлігі сәбилерді көкжөтелге қарсы вакцинациялау қажеттілігін еске салды
- ҚР Конституциялық соты аудио және бейнежазбаларды сотта қашан қолдануға болатынын түсіндірді
- Canon EOS R8 Mark II - жеңіл, толық кадрлы саяхат камерасын ұсынды
- Плюс бір: Қарағанды облысын Азия ойындарында 42 спортшы таныстырады
- Қазақстанда Газ бен көмір тау кен орталықтарының жұмысы үшін пайдаланылатын болады
- Осакаровка кентінде 1960 жылдан бері жұмыс істеп келе жатқан өрт сөндіру бөлімі жаңартылуда
- Қарағандыда тегін бағдарламалау және жасанды интеллект мектебіне қабылдау жүріп жатыр
- Бектенов активтерді токенизациялауды жеделдетуді және цифрлық теңгені пайдалануды кеңейтуді тапсырды
- "Гараж" + барахолка: қарағандылықтарды"Баражка" жәрмеңкесіне шақырады
- Қазақстандықтарды тұрғын үйді сақтандыру жарналарын төлеуге міндеттейді-жаңа заң
- Қазақстандық авиакомпаниялардың ұшақтарында интернет қашан пайда болады
- "Атеросклероз бойынша үздік өңірлік үйлестіруші": қарағандылық дәрігер марапатқа ие болды
- Жертөлеге кіру мүмкіндігі бар және басқару нысандары жоқ
- Көпқабатты үйлердің аулаларында не істеуге болмайды: тұрғындарға айыппұлдар туралы ескертілді
- Бір жыл ажырасқаннан кейін: сотталған адам алдымен отбасымен байланысқа шықты
- Осакаров аудандық мәслихатының төрағасына Zoom-кеңес кезінде темекі шеккені үшін айыппұл салынды
- Қазақстанда тұрғын үйге Кезекте тұрғандардың тізімі тексеріліп, қысқартылады
- Қарағандыда сүйек кемігі доноры күніне арналған Ашық есік күні өтеді
- Қарағандыда жасөспірімдер арасындағы құқық бұзушылықтың алдын алу мәселелері талқыланды
- Ұлттық банк қазақстандықтардың банкаралық аударымдарына жаңа лимит енгізуге дайындалуда
- 16 қыркүйек: халықаралық байланыстарды нығайту, планетаны қорғауға қадам
15 қыркүйек
- Қарағанды мен облыстағы ауа-райы 16 қыркүйекке: салқын болады
- Қазақстан әлемдік бәсекеге қабілеттілік рейтингінде 38-ші орынды иеленді
- Еңбек министрлігі Қазақстанға көшіп бара жатқан шетелдіктерді ескертті
- Стейблкоиндер Қазақстанда төлемдер мен трансшекаралық аударымдар үшін пайдалануға рұқсат береді
- Қарағандылықтарға пластикалық бөтелкелерді сыйлықтарға айырбастау ұсынылады
- Несиелерсіз және депозиттерсіз: Қазақстанда жаңа төлем банктері пайда болады
- Қазақстан 2026 жылдың соңына дейін жаңа ұялы байланыс операторын іске қосуды жоспарламайды
- Қарағандыда Спасск тас жолының бойына ағаштар отырғызылуда
- Мобильді аударымдарды тексеру: салық салушылар Қазақстандықтардың қорқынышына жауап берді
- TikTok Қазақстанда АИ ны жауапкершілікпен пайдалану бойынша білім беру бастамасын іске қосады
- Қазақстандағы компаниялар мен колл-орталықтардың қоңыраулары таңбалана бастайды: не өзгереді
- Қарағандылық полицейлер браконьерлерді ұстады
- Медициналық мамандықтардың интернатура бағдарламаларының тізбесі бекітілді
- Қазақстандықтарға өз активтерінің бір бөлігін өз еркімен ашу ұсынылады
- Қарағанды облысында 16 қыркүйекте барлық электр сиреналары шырқалады
- Жеке деректерді бұзу: кім және қашан хабарлайды
- Қарағандыда интернационалист-жауынгерлер көшесінің учаскесі үш күнге жабылады
- Сілеусін Қарқаралы ұлттық паркінде фототұғырға түсті
- Қарағандыда саяжай қауымдастығындағы өрт сөндірілді
- Қазақстанда модальды жалақы 116 мың теңгеге жетті
- Қарағанды облысында Баянауыл ұлттық паркі аумағының бір бөлігі өртеніп жатыр
- Қарағанды облысының трассаларында жүргізушілердің ұйқысына байланысты ЖКО саны азайды
- ERG Қарағанды облысындағы әлеуметтік жобаларға 350 млн теңгеден астам қаражат бөледі
- Өнеркәсіп AI-ге көбірек сенуге дайын: әрбір бесінші кәсіпорын киберқауіпсіздікте технологияны қолдануды кеңейтуді жоспарлап отыр
- Айыппұлдар, шығуға тыйым салу және полицияға қоңырау шалу: eGov Mobile-да тағы не пайда болды
- Visa және Halyk Қазақстанда she ' s Next бастамасының бесінші мерейтойлық толқынын іске қосты
- Орбита шағын ауданының тұрғыны коммуналдық қамауға алынды
- Мұнда қуыршақ кім? Қарағанды Станиславский театрында "Пигмалион үйі"премьерасы өтті
- Қазақстанда қандас немесе тұрақты тұру мәртебесін алу туралы не білу маңызды
- Алаяқтар қазақстандықтарға АФМ-дан жалған хаттар жібереді
- Novo Nordisk жаңа тарауды ашады: novo ребрендингі және корпоративтік мәдениетті жаңарту
- Сотталушыға Қарағанды облысында анасы мен әжесімен кездесу ұйымдастырылды
- Құрылтайда қоғамдық қабылдау бөлмесі ашылды
- Сайланған әкімдер мен мәслихат депутаттары 14 қыркүйектен бастап сайлаушыларға есеп беруге міндеттелді
- Данияр Елеусіновтың әйелі ұрып-соғу туралы үкімге шағым түсірді: алқа не шешті
- Қарағандыда кардиохирургтер жұмыс істеп тұрған жүрекке бірегей ота жасауды игеруде
- Такси жүргізушісінің барсеткасы және 103 қорап темекі: Қарағандыда сериялық ұры ұсталды
- Қарағандылық оқушылар халықаралық IT-жобалар байқауында шахталардың қауіпсіздігі жөніндегі жобаны ұсынады
- 15 қыркүйек: тарихқа енген Қазақстан мен әлемнің маңызды оқиғалары
Сауалнама
Қарағандылықтар, сіз супермаркеттерде азық-түлік бағасының өскенін байқадыңыз ба?
- Әрине. Ол қазірдің өзінде қалтасын айтарлықтай ұрады;(618)
- Мен айырмашылықты сезбедім/а(1412)
Қазақстандықтарды тұрғын үйді сақтандыру жарналарын төлеуге міндеттейді-жаңа заң
 Фото: Болат Айтмолда
Қазақстанда жер сілкіністерінен, табиғи өрттерден және су тасқынынан тұрғын үйді міндетті сақтандыруды енгізу жоспарлануда. Сақтандыру туралы Заңға түзетулер жобасын Қаржы нарығын реттеу және дамыту агенттігі "Ашық НҚА" порталында жариялады. Tengri Home тілшісі құжатты зерттеді.
Қазақстанда қандай үйлер сақтандыруға міндеттеледі
Құжатта бұл жер сілкінісі, су тасқыны және табиғи сипаттағы орман өрттері қаупі бар аумақтарда тұрақты тұру үшін пайдаланылатын үйлер мен пәтерлерге қатысты делінген. Өңірлердің тізбесін Үкімет айқындайды.
Сақтандыру тұрғын үйдің бұзылуын немесе күрделі зақымдануды жабады, бұл адамдарға жөндеу кезінде кетуге мәжбүр етеді. Жиһаз, техника және басқа заттар оның астына түспейді. Қарапайым болса - қарапайым тұрмыстық өрт бұл саясатпен қамтылмаған.
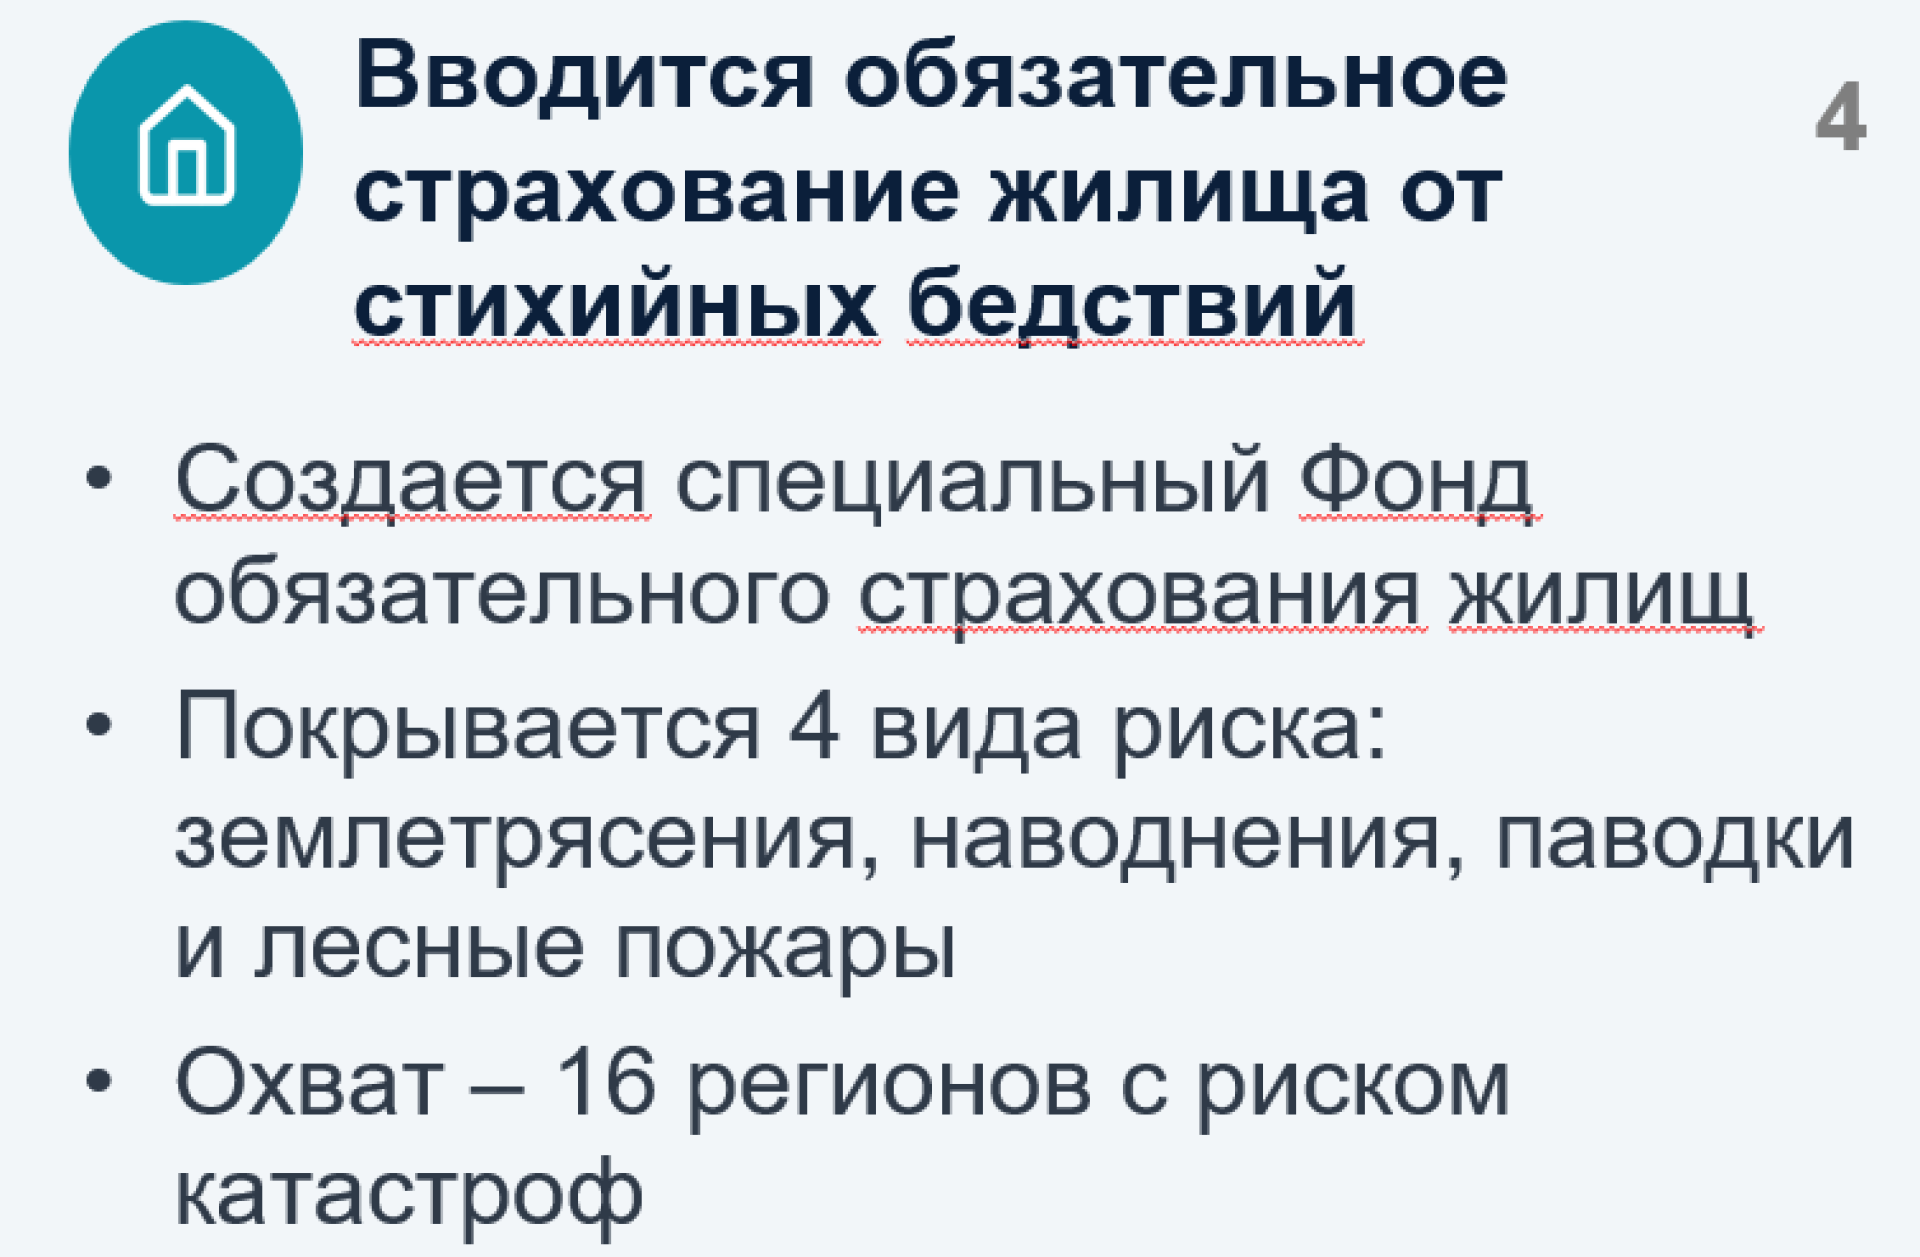
Сақтандыру туралы заңға енгізілген түзетулер туралы ARRFR презентациясының Слайд
Қазақстанда міндетті тұрғын үйді сақтандыру қанша тұрады
Сақтандыру құны бір жылға есептелетін болады. Бұл тұрғын үй салығының мөлшеріне және жер сілкінісі, су тасқыны және табиғи орман өрттері қаупін ескеретін аймақтық коэффициентке байланысты болады. Аймақта тәуекел неғұрлым жоғары болса, сақтандыру құны соғұрлым жоғары болуы мүмкін.
Бұл ретте ең төменгі және ең жоғары сомалар көзделген: 0,5-тен 5 АЕК-ке дейін (2026 жылғы мысалда бұл 2162-ден 21 625 теңгеге дейін).
Анықтама: 2026 жылы Қазақстанда айлық есептік көрсеткіш (АЕК) 4325 теңгені құрайды. Жыл сайын ол көтеріледі.
Егер есептік құн минимумнан төмен болса, АЕК-тің жартысын төлеу қажет болады. Егер максимумнан жоғары болса-5 АЕК-тен аспайды.
Сақтандыру құнын заңда көзделмеген басқа негіздер бойынша өзгерту мүмкін емес. Бұл мүлік салығына қосылатын жеке сақтандыру төлемі.
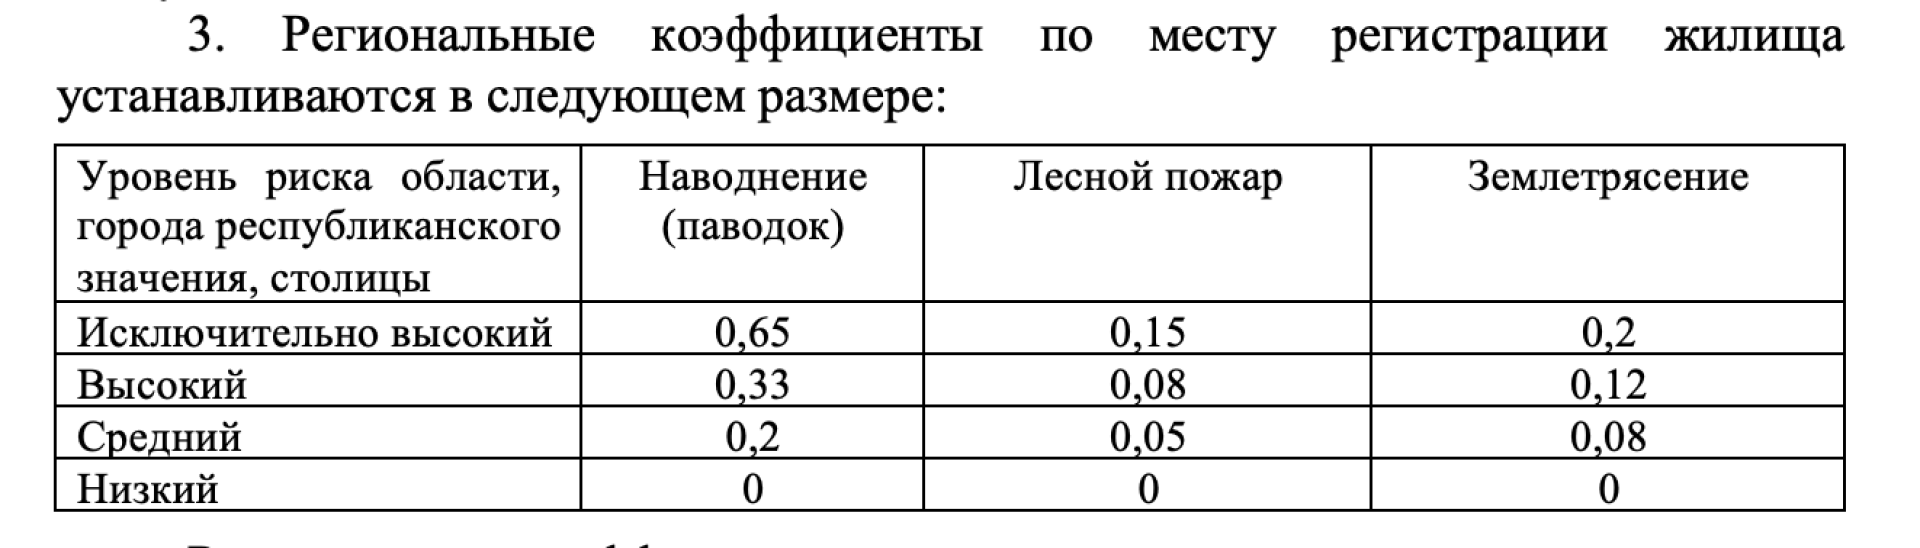
Тұрғын үйді тіркеу орны бойынша өңірлік коэффициенттер. "Ашық НҚА"порталында жарияланған АРРФР құжатының деректері
Қазақстандықтар тұрғын үй үшін сақтандыру төлемдерін қандай жағдайларда алады
Сақтандыру жағдайы жер сілкінісі, су тасқыны немесе табиғи орман өрті салдарынан тұрғын үйдің кенеттен бұзылуы немесе зақымдануы болады. Бұл ретте оқиға сақтандыру шарты қолданыста болған кезде болуы тиіс.
Сақтандыру жағдайын растау үшін жергілікті әкімдік құрған комиссияның қорытындысы қажет. Ол төтенше жағдайға байланысты баспанасыз қалған азаматтардың жағдайын қарастырады.
Қазақстанда тұрғын үйді міндетті сақтандыруды қалай ресімдейді
Міндетті тұрғын үйді сақтандыру арнайы қор арқылы ресімделеді. Меншік иесі сақтандыру ережелеріне қосылады және электрондық сақтандыру полисін алады. Шарт 12 айға жасалады және әдетте сақтандыру сыйлықақысын төлегеннен кейін күшіне енеді.
Сақтандыруды заң талаптарына сәйкес келетін тұрғын үйге меншік құқығы тіркелгеннен кейін 10 жұмыс күні ішінде рәсімдеу қажет. Егер тұрғын үй басқа себеппен міндетті сақтандыруға түсе бастаса, рәсімдеуге 60 күнтізбелік күн беріледі.
Егер тұрғын үй немесе оның иесі заң талаптарына сәйкес келмесе, қор шарт жасасудан бас тарта алады.
Бұл ретте ерікті сақтандыру міндетті сақтандыруды алмастырмайды: тұрғын үй ерікті түрде сақтандырылған болса да, меншік иесі әлі де міндетті сақтандыруды ресімдеуі тиіс.
Төтенше жағдай жарияланған кезде ТЖ аймағында жер сілкінісі, су тасқыны немесе табиғи орман өрті салдарынан жаңа шарттар жасасуға және сақтандыру сыйлықақыларын жинауға болмайды. Тыйым ТЖ режимі аяқталғанға дейін қолданылады.
Қазақстандықтар тұрғын үйді сақтандыру бойынша қанша алады
Тұрғын үй үшін өтемақы төленген жарнаға байланысты болады деп жоспарлануда. Жоба мыналарды көздейді:
- Тұрғын үй бұзылған жағдайда-500 жылдық жарна.
- Елеулі залал кезінде-250 жылдық жарна.
Мысалы, егер жылдық жарна 10 мың теңгені құраса, төлем бұзылған жағдайда 5 миллион немесе бүлінген кезде 2,5 миллион болады. Ол пәтердің нарықтық бағасына байланысты емес, сондықтан ол баламалы тұрғын үй сатып алуды қамтымауы мүмкін.
Ақшаны әкімдік комиссиясы сақтандыру жағдайын растағаннан және өтініш алғаннан кейін бес жұмыс күні ішінде төлеуге тиіс.
Сақтандыру төлемін қалай алады
Сақтандырылған тұрғын үйдің иесі төлем ала алады. Егер пәтер немесе үй ортақ меншікте болса және меншік иелерінің бірі басқалардың келісімімен Келісім жасаса, барлық меншік иелері төлем алады.
Егер меншік иесі қайтыс болса, төлем құқығы оның отбасы мүшелеріне тең үлестермен беріледі.
Ақшаны алу үшін Сіз үйді міндетті сақтандыру қорына өтініш беруіңіз керек — оның ақпараттық жүйесі арқылы онлайн немесе жеке. Өтініште байланыстар және ақша алу тәсілі көрсетіледі: қолма-қол ақшамен немесе банктік шотқа.
"Сақтандыру төлемін тұрғын үйді міндетті сақтандыру қоры осы Заңның 135 — бабының 3-тармағында белгіленген тәртіппен сақтандыру жағдайының басталу фактісі расталған және сақтандыру төлемі туралы өтініш алған күннен бастап бес жұмыс күні ішінде жүргізеді", - делінген құжатта.
Олар сақтандыру төлемінен қашан бас тарта алады
Қор бірнеше жағдайда ғана сақтандыру төлемінен бас тарта алады:
- сақтандыру оқиға болғанға дейін аяқталды;
- оқиға келісім-шарт күшіне енгенге дейін болған;
- тұрғын үй сақтандыру жағдайларына жатпайтын себептермен қираған немесе бүлінген: жер сілкінісі, су тасқыны немесе табиғи орман өрті;
- сақтандыру жағдайы жергілікті билік құрған арнайы комиссиямен расталмайды.
Егер қор төлемнен бас тартса, ол бес жұмыс күні ішінде өтініш берушіге бас тартудың себебін түсіндіре отырып, жазбаша шешім жіберуі керек. Ол сондай-ақ өтініш берушінің дауды сотқа дейін шешу үшін қаржы омбудсменіне жүгіне алатынын көрсетуі керек.
Қор басқа себептермен бас тарта алмайды.
Қазақстандағы тұрғын үйді міндетті сақтандыру қоры: ол қалай жұмыс істейді
Қор жарналарды жинайды және өтемақы төлейді. Егер оның қаражаты жеткіліксіз болса, жоба Үкіметтің төлемдерді қамтамасыз етуге көмектесуін қарастырады.
Міндетті тұрғын үйді сақтандыру туралы негізгі нормалар 2030 жылдың 1 шілдесінен бастап іске қосуды ұсынады.
"Меншік құқығы осы Заңның 130 — бабы қолданысқа енгізілгенге дейін туындаған тұрғын үйдің меншік иелері болып табылатын жеке тұлғалар 2031 жылғы 1 қаңтарға дейін тұрғын үйді міндетті сақтандыру шартын жасасуға міндетті", - делінген заң жобасында.
Қазір жоба 7 қазанға дейін көпшіліктің талқылауында. Оған өзгерістер мен толықтырулар енгізілуі мүмкін.